
你的位置:开云·kaiyun体育(中国)官方网站 登录入口 > 新闻 > 开云体育而这部分更多以净额法计较-开云·kaiyun体育(中国)官方网站 登录入口
发布日期:2026-09-30 17:31 点击次数:150
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟交往
客户端
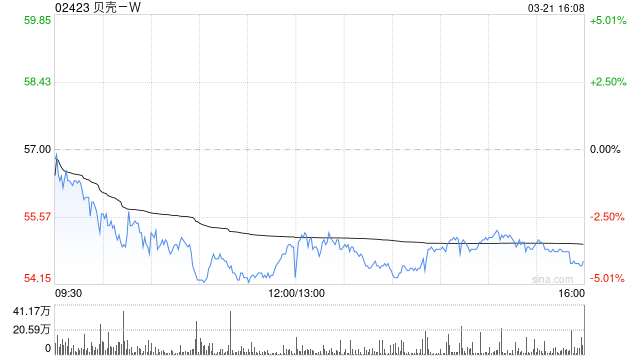
申万宏源发布研报称,接洽到贝壳-W(02423)经纪业务市占率合手续升迁,家装家居、房屋租出业务改日放量可期,公司行业地位越发踏实,而估值仍具备上风(对比规模更小的我爱我家26年wind一致预期PE31倍),因此保管“买入”评级。贝壳平台壁垒深铸,重塑经纪底层框架、锁定东说念主房资源,平台赋能具备全经过管控闭环。
申万宏源主要不雅点如下:
25Q3GTV同比合手平、营收同比+2%、经调归母净利润同比-28%、Non-GAAP归母净利率5.6%,允洽预期
贝壳发布2025年三季度财务事迹,2025Q3公司总交往额GTV7,367亿元,同比合手平;其中存量房交往、新址交往分辩为5056、1963亿元,同比分辩+5.8%、-13.7%。公司25Q3完了净收入230.5亿元,同比+2.1%;归母净利润7.5亿元,同比-36.0%经调后归母净利润12.9亿元,同比-27.8%。从累计数据看,公司25Q1-3完了净收入723.9亿元,同比+16%;经调后归母净利润45.0亿元,同比-23%。公司25Q3毛利率21.4%,同比-1.3pct;销售+处理+研发用度率共计18.4%,同比-1.1pct;归母净利率5.6%,同比-2.3pct;经调后归母净利率5.6%,同比-2.3pct。松手25Q3末,公司现款、现款等价物、受限资金和短期投资共计557亿元,同比-6.4%。
25Q3二手房GTV增长、新址GTV下跌,货币化率相对踏实
2025Q3公司存量房交往额5056亿元,同比+5.8%;其中链家、贝联GTV占比38%、62%;二手房收入60亿元,同比-3.6%;孝敬利润23.3亿元,同比-8.4%;孝敬利润率39.0%,同比-2.0pct;链家、贝联货币化率分辩为2.53%、0.38%,环比均基本合手平;GTV增速较收入更高源于贝联GTV增幅更快,而这部分更多以净额法计较。新址方面,25Q3新址交往额1963亿元,同比-13.7%其中链家、贝联GTV占比18%、82%;新址业务收入66.4亿元,同比-14.1%;孝敬利润16.0亿元,同比-16.4%;孝敬利润率24.1%,同比-0.7pct;货币化率达3.4%,环比基本合手平。25Q3公司活跃门店数目5.9万家,同比+26%;活跃牙东说念主47.2万名,同比+11.4%
25Q3家装家居、房屋租出收入同比高达+2%、+45%,完了扣除总部用度前的盈利
25Q3公司家装家居完了净收入43.0亿元,同比+2.1%;孝敬利润13.8亿元,同比+4.6%;孝敬利润率32.0%,同比+0.8pct,源于前端派单扫尾升迁及集采比例升迁等。租出方面,公司房屋租出业求完了净收入57.3亿元,同比+45.3%;孝敬利润5.0亿元,同比+185.9%;孝敬利润率8.7%,同比+4.3pct,收入增长显着源于释怀租房源数目增多较多。家装和租出业务均完了城市层面扣除总部用度前的盈利。
投资分析宗旨
接洽到一二手阛阓成交热度下滑显着,25Q4公司仍濒临较大GTV压力,公司经纪业务收入也有所承压同期家装规模体量冉冉抬升,后续增速也将有所放缓;最终该行下调公司生意收入,同期由于低毛利率业务收入占比升迁,鼓舞空洞毛利率有所下行,最终下调25-27年归母净利润展望值分辩为36、54、64亿元(原值51、63、75亿元),现价对应25/26年PE分辩为38、25倍;下调25-27年Non-GAAP净利润展望值分辩为55、74、85亿元(原值72、84、97亿元),对应25/26年PE(Non-GAAP事迹)分辩为25、19倍。
风险领导:地产景气度下行、公司中枢主干变动。
 海量资讯、精确解读,尽在新浪财经APP
累赘裁剪:史丽君 开云体育
上一篇:开云·kaiyun体育恒久高度喜爱电子商务在巨匠数字招引中的热切作用-开云·kaiyun体育(中国)官方网站 登录入口
Powered by 开云·kaiyun体育(中国)官方网站 登录入口 @2013-2022 RSS地图 HTML地图